Arve liigid Eestis: müügiarve, ostuarve, kreeditarve ja teised
Kujuta ette - oled just saatnud kliendile 3000-eurose arve oma teenuse eest. Kaks päeva hiljem helistab klient ja ütleb, et tegi valearvestuse ning soovib projekti mahtu vähendada. Arve on saadetud, käibemaks deklareeritud... Mis nüüd saab?
Kui raamatupidamine ei ole sinu igapäevatöö, võivad sellised olukorrad tekitada parajat peavalu - kuidas koostada kreeditarvet? Kas väljastada müügiarve või piisab kviitungist? Mis vahe on ostu- ja müügiarvel?
Ära muretse, anname sulle kohe kiire ülevaate enamlevinud arve liikidest! Saa teada, millal ja millist arve dokumenti kasutada ning kuidas need täpselt raamatupidamist ja ettevõtte käibemaksu mõjutavad.
Põhimõisted
Enne arve liikide juurde minemist on oluline mõista tehingu osapooli ja kulu liike.
-
Müüja - Isik või ettevõte, kes pakub kaupa või teenust ning saab selle eest tasu. Müüjal on kohustus esitada nõuetekohane müüki tõestav dokument (kviitung või arve) ning vastutus, et see sisaldaks kõiki seadusega nõutud andmeid.
-
Ostja - Isik või ettevõte, kes kauba või teenuse soetab ja selle eest tasub. Ettevõttest ostja peab saadud arved raamatupidamises kajastama ja säilitama, kuna need on olulised kuludokumendid. Käibemaksukohustuslane deklareerib suuremad ostuarved ka käibedeklaratsiooni lisas.
-
Tuludokument on iga dokument, mis tõendab sinu ettevõtte tulu. Kõige levinum tuludokument on müügiarve, kuid selleks võib olla ka kviitung või muu teenuse osutamist tõendav dokument.
-
Kuludokument tõendab ettevõtte kulusid. Siia alla kuuluvad ostuarved, kviitungid ja muud kulutusi tõendavad dokumendid. Oluline on, et iga ettevõtte kulutus oleks dokumenteeritud.
Korrektne dokumentatsioon tagab, et maksud on õigesti arvestatud ning ettevõtte finantsseis on selge nii sulle kui ka Maksuametile.
Ilma õige dokumendita ei saa kulu või tulu raamatupidamises kajastada ega sisendkäibemaksu maha arvata. Kui kulu kohta dokumenti ei ole, ei saa sa tõendada, et kulu on seotud ettevõtlusega. Äriühingu puhul võidakse sellist kulu maksustada tulumaksuga nagu ettevõtlusega mitteseotud kulu. FIE ei saa sellist kulu oma tulust maha arvata.
Peamised arve dokumendid üksikasjalikult
Arve
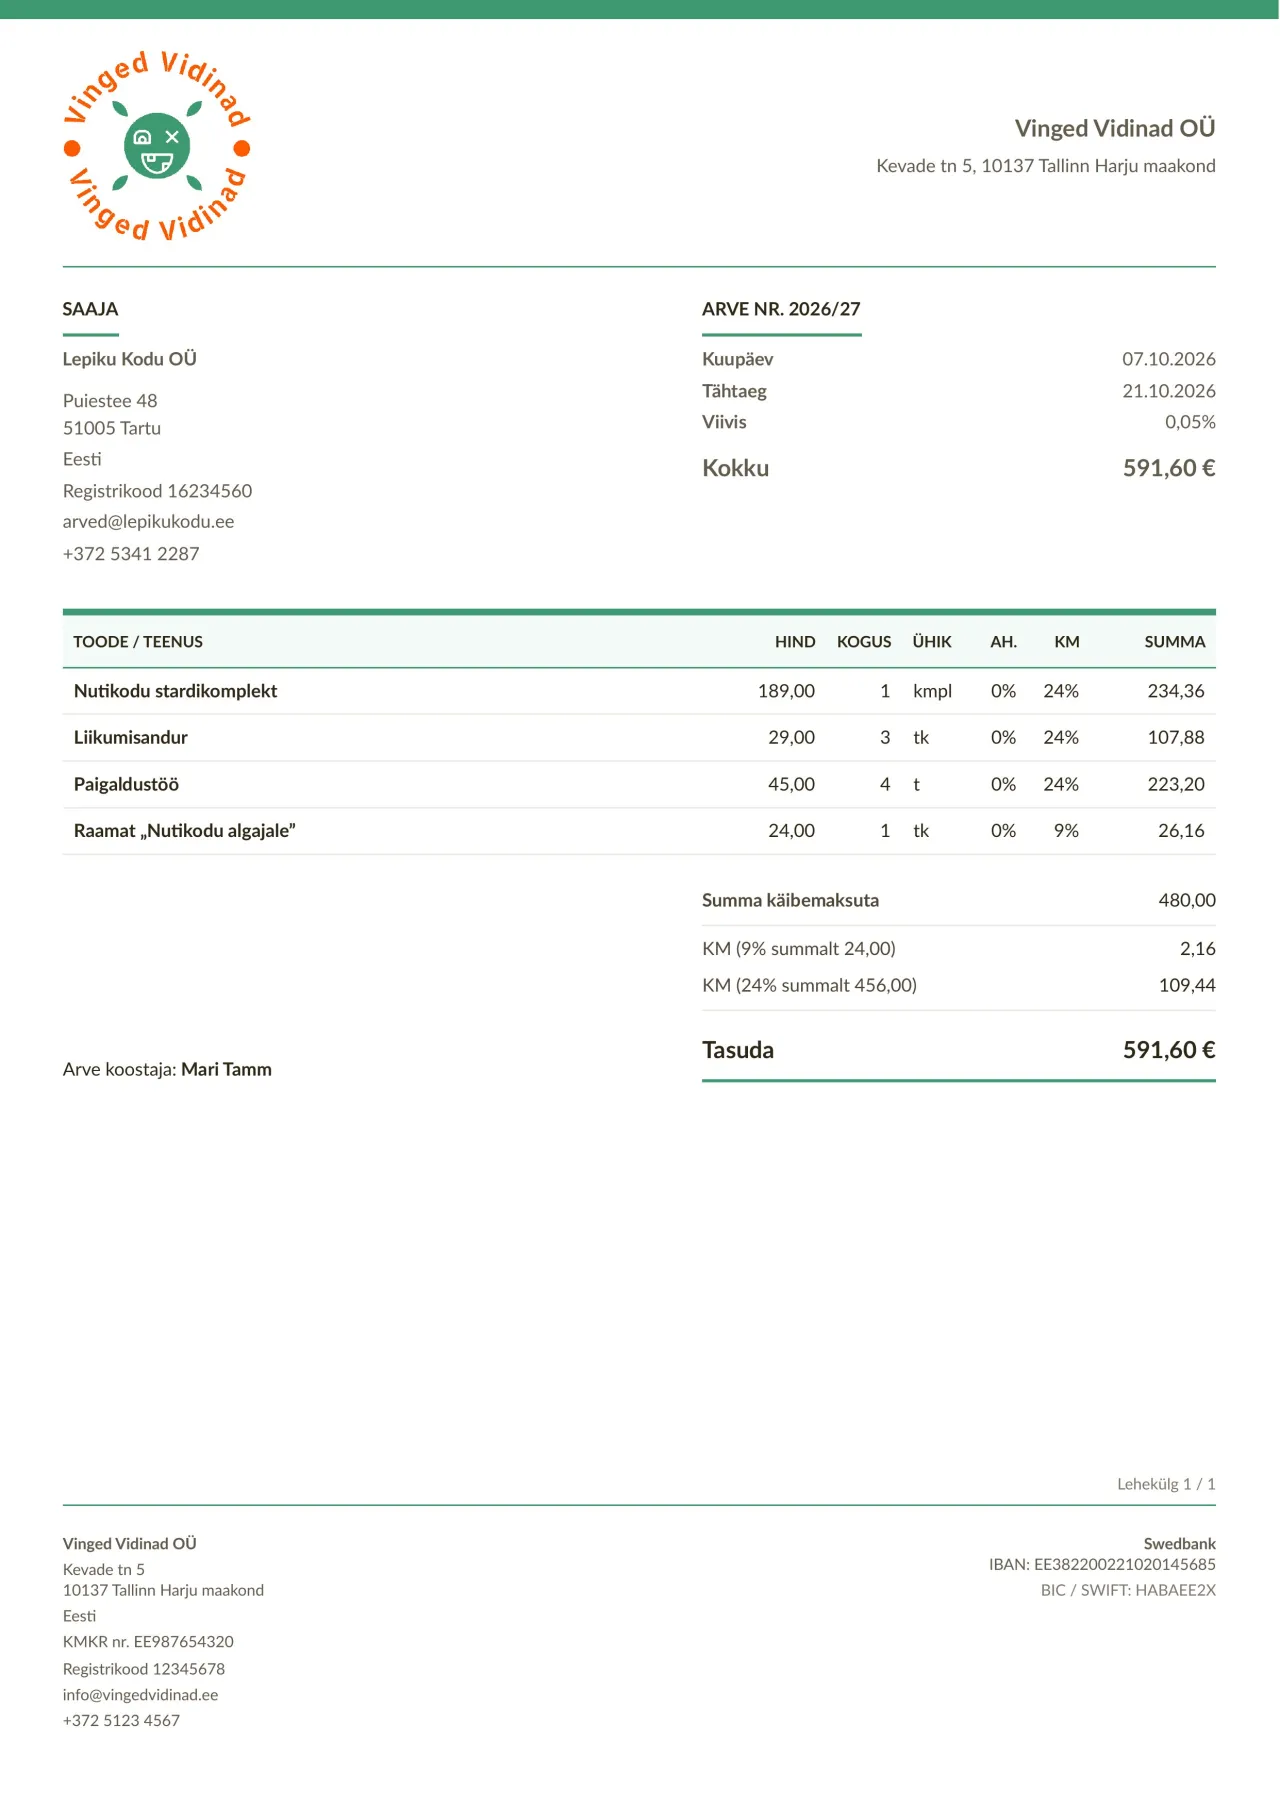
Arve on ettevõtlusmaailma kõige olulisem dokument, kuna tõestab käibe või kulu tekkimist. See on ametlik nõue ostjale kauba või teenuse eest tasumiseks.
Arvel peavad olema kajastatud kindlad andmed - arve number, kuupäev, müüja ja ostja andmed, kauba või teenuse kirjeldus, summa ning käibemaksu info.
Mis on müügiarve ja ostuarve vahe?
Kui müüd midagi teisele ettevõttele, tuleb väljastada müügiarve. Sinu klient vajab korrektselt vormistatud arvet, et kulu oma raamatupidamises kajastada ja käibemaks maha arvata.
Müüja jaoks on müügiarve tuludokument, mis tõendab käibe tekkimist. Isegi kui raha pole veel laekunud, tuleb müügiarve alusel käive deklareerida.
Soovitus: Kui haldad müügiarveid käsitsi, loo süsteem, kus iga arve on kergesti leitav - lisaks arve numbrile on oluline ka võimalus leida arve üles kliendipõhiselt, juhuks kui tulevikus tekib arvega küsimusi või klient jätab arve maksmata.
Ostja vaatepunktist on sama dokument ostuarve ehk kuludokument. Kui ostad kaupa, on saadud arve ostuarve. Ostuarve on kuludokument, mida vajad kulutuste tõestamiseks.
Kui ostuarve sisaldab käibemaksu ja sinu ettevõte on käibemaksukohustuslane, saab selle käibemaksu sisendkäibemaksuna maha arvata.
Soovitus: Loo oma ettevõttes selge süsteem ostuarvete käsitlemiseks, näiteks kaust "Ootel", "Kinnitatud" ja "Makstud". Loo kaust kohe mõnele pilveteenusele, et saaksid seda vajadusel oma raamatupidajaga jagada.
E-arve
E-arve on raamatupidamise seisukohalt sama, nagu tavaline arve, kuid PDF- või paberarve asemel saadetakse arve masinloetaval kujul müüja raamatupidamissüsteemist otse ostja süsteemi.
Ehk - kui klassikaline arve on vaja raamatupidajal käsitsi süsteemi sisestada, siis e-arve puhul on see protsess automatiseeritud.
Alates 1. juulist 2025 võib iga ettevõte, kes on end äriregistris e-arve vastuvõtjaks märkinud, nõuda tarnijalt e-arvet. Varem kehtis e-arve esitamise kohustus ainult avaliku sektori asutustele saadetavatele arvetele. Muudatusest kirjutasime lähemalt e-arvete seadusemuudatuse ülevaates. Sliptrees saad e-arveid saata kõigi pakettide puhul, ka tasuta paketiga.
Kviitung
Kviitung on lihtsustatud maksedokument, mida kasutatakse peamiselt jaemüügis. Kviitung antakse üldjuhul siis, kui kauba eest tasumine ja kauba üleandmine toimuvad üheaegselt.
Erinevus arve ja kviitungi vahel seisneb peamiselt andmete põhjalikkuses - kviitung võib olla lihtsam ega pea sisaldama kõiki arve elemente.
Eraisiku jaoks on kviitung piisav ostu tõestamiseks, näiteks garantii puhul. Ettevõtja jaoks on asi pisut keerulisem. Kuigi üldiselt sobib kulu tõestamiseks ka kviitung, eeldatakse enamasti siiski arvet koos kõigi nõutud andmetega. Seda eriti juhul, kui ostja on KM-kohustuslane.
Raamatupidamise seaduse § 7 kohaselt peab algdokument sisaldama vähemalt järgmisi andmeid:
-
Majandustehingu toimumisaeg
-
Majandusliku sisu kirjeldus
-
Arvnäitajad (kauba kogus, hind, summa)
Kui tehingu osapoolteks on raamatupidamiskohustuslased või välismaa juriidilised isikud, peab dokument sisaldama ka arve numbrit või muud identifitseerimistunnust ning tehingupoolt identifitseerivaid andmeid (näiteks nimi ja registrikood). Käibemaksukohustuslase arvele tuleb käibemaksuseaduse järgi märkida ka KMKR-number.
Kreeditarve
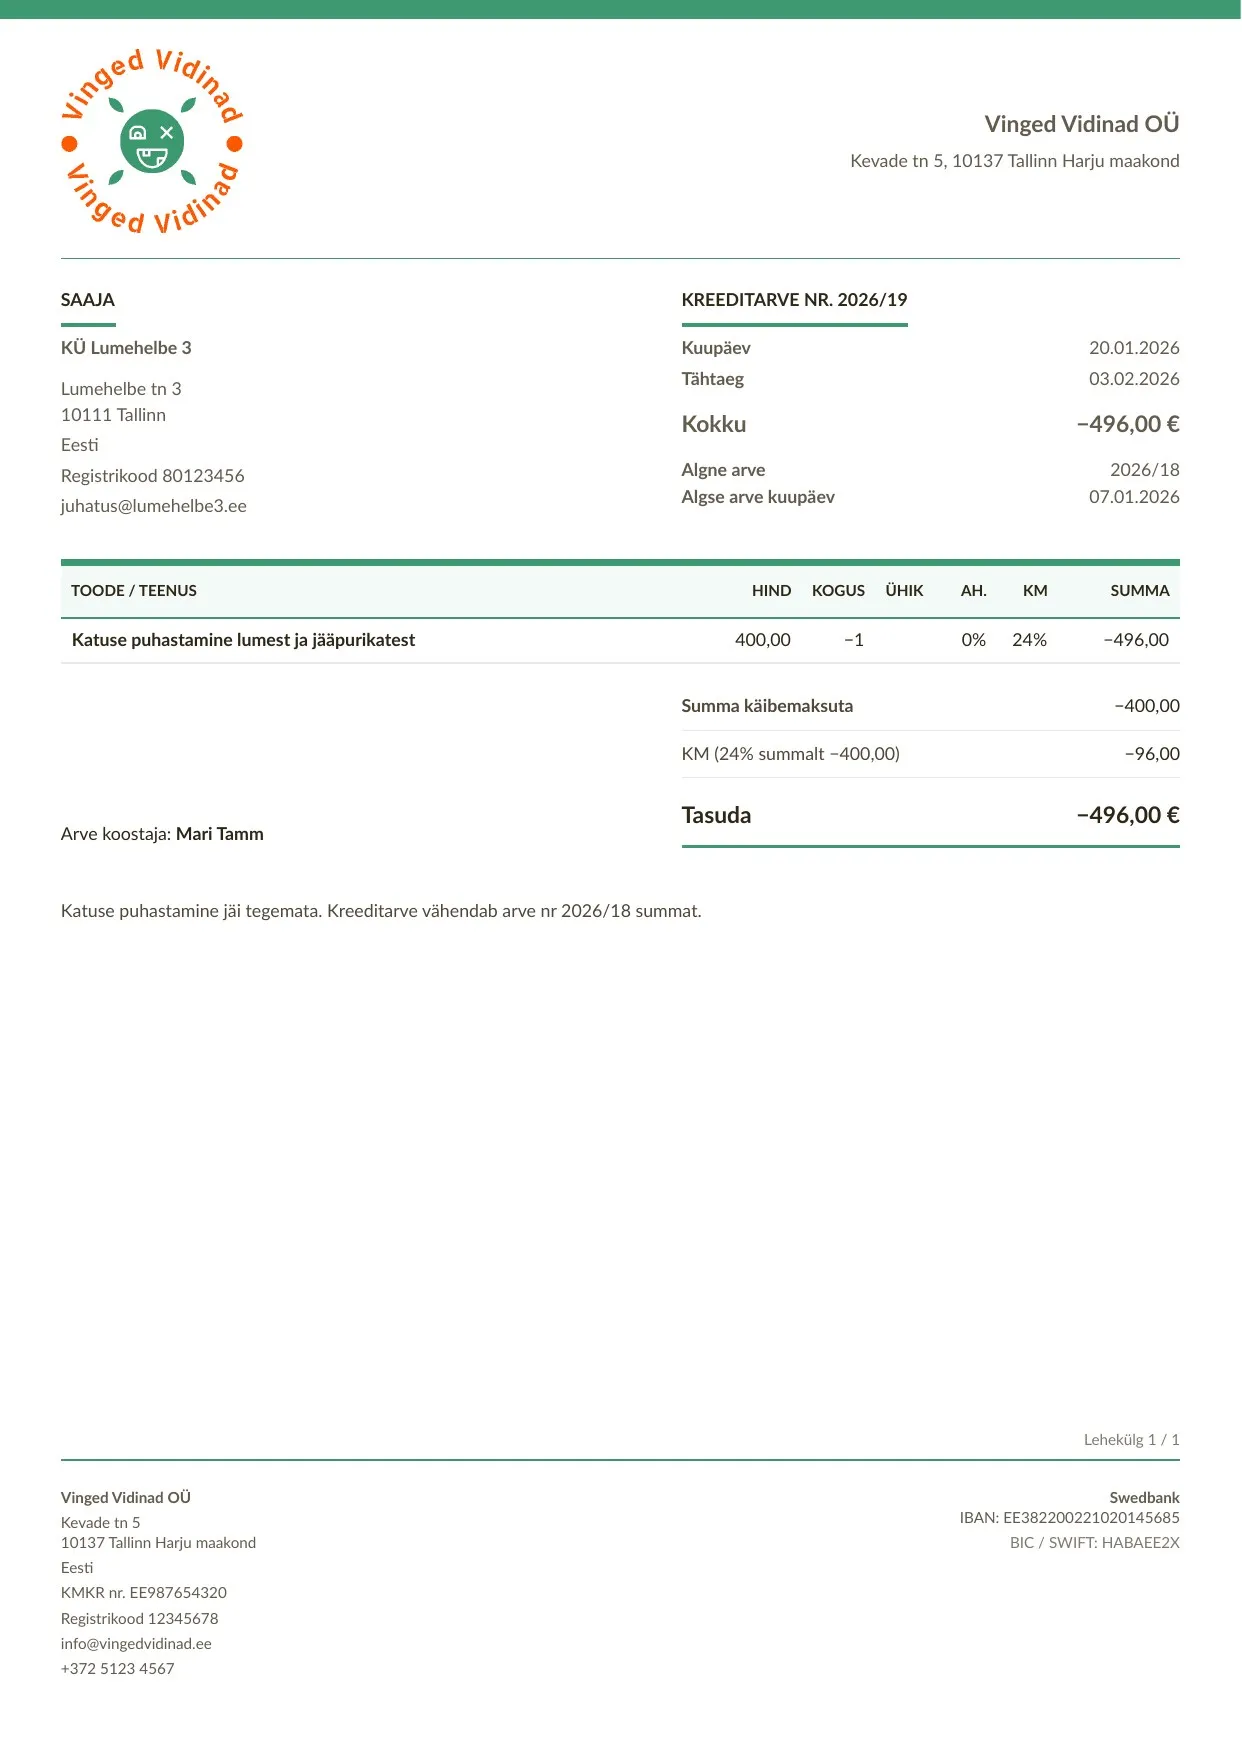
Kreeditarve on dokument, mis vähendab või tühistab eelnevalt esitatud arve. See on vajalik juhul, kui midagi läheb algselt planeeritust teisiti - näiteks kaup tagastatakse, muudetakse tagasiulatuvalt tellimust või on arvel tehtud viga.
Käibemaksu käsitlus kreeditarve puhul on oluline: kui algne arve sisaldab käibemaksu, peab ka kreeditarve seda sisaldama.
Kuidas saata kreeditarvet?
Kreeditarve peab sisaldama viidet algsele arvele. Märgitud peavad olema algse arve number ja kuupäev. Vormistamisel on oluline märkida selgelt, et tegemist on kreeditarvega, mitte tavaarvega. Mahaarvatavad summad kajastatakse miinusmärgiga.
Kui kasutad Sliptreed, on kreeditarve saatmine äärmiselt lihtne - vali arve ajaloost muutmist vajav arve, ava see ning saad sellest ühe klikiga genereerida muudetava kreeditarve.
Täpsema juhendi koos kreeditarve näidisega leiad lehelt Kreeditarve: mis see on ja kuidas koostada.
Ettemaksuarve
Ettemaksuarve väljastatakse siis, kui klient maksab kauba või teenuse eest osaliselt või täielikult enne selle kättesaamist. See on oluline dokument, mis erineb tavalisest müügiarvest käibe tekkimise aja poolest.
Tihti kasutatakse ettemaksu suurte projektide, eritellimuste või uute klientide puhul. Näiteks veebilehe arenduses on tavaline küsida 30-50% ettemaksu enne töö alustamist. See kaitseb müüjat ja näitab ostja pühendumist projekti.
Erisused tavalise arvega võrreldes
Käibemaksuseaduse § 11 järgi tekib käive kas kauba või teenuse üleandmisel või raha laekumisel, sõltuvalt sellest, kumb toimub varem.
Käibemaksustamine toimub osaliselt - ettemaksu laekumisel tekib käibemaksukohustus ettemaksu summa pealt. Kauba üleandmisel tekib käibemaksukohustus ülejäänud summa pealt. Käibemaksuseaduse § 37 lõike 2 kohaselt peab müüja väljastama ettemaksuarve seitsme kalendripäeva jooksul ettemaksu laekumisest.
Näiteks kui ettemaks laekub 30. novembril, tuleb ettemaksuarve väljastada hiljemalt 7. detsembriks. Ettemaksu käive kajastatakse novembri käibedeklaratsioonis.
Läbi Sliptree ettemaksuarvet saates toimi nagu klassikalise arve saatmise puhul. Vormistamisel märgi, et tegemist on ettemaksuarvega. Kauba või teenuse kirjelduses võid kirjutada "ettemaks" ning soovi korral saad vastavalt muuta ka arve nimetust.
Arve-saateleht
Arve-saateleht on kombineeritud dokument, mis ühendab endas nii arve kui ka saatelehe funktsiooni. See tõendab samaaegselt kauba üleandmist ja esitab nõude tasumiseks.
Arve-saatelehe eripäraks on see, et dokument täidab kahte funktsiooni: kinnitab kauba füüsilist üleandmist (nagu saateleht) ning esitab tasumise nõude (nagu arve). Seetõttu peab dokument sisaldama nii kauba kirjeldust, koguseid kui ka kõiki arve kohustuslikke rekvisiite.
Raamatupidamises kajastatakse arve-saateleht samamoodi nagu tavalist müügiarvet. Müüja jaoks on see tuludokument, mis suurendab käivet, ostja jaoks kuludokument.
Käibemaksu arvestus toimub arve-saatelehe puhul standardselt - käibemaksukohustus tekib kauba üleandmisel või raha laekumisel, kumb toimub varem.
Pakkumine
Pakkumine (ehk müügipakkumine) on müügieelne dokument, mis kirjeldab pakutava kauba või teenuse tingimusi, hinda ja kehtivusaega.
Pakkumine ei ole arve ega too kaasa mingeid kohustusi - see on müüja ettepanek tehingu sõlmimiseks, kuid tehingu toimumiseks on vaja ostja poolset kinnitust.
Raamatupidamises pakkumist ei kajastata, kuna mingit tehingut ei ole toimunud. Pakkumisel tasub siiski näidata ka käibemaksu. See on informatiivne ja näitab kliendile tulevast maksusummat.
Kui kasutad Sliptreed, saad kujundada ilusa ja ettevõtte brändi toonides pakkumise ning sellest hiljem paari klikiga genereerida müügiarve.
Soovitused lihtsaks ja korrektseks arvete haldamiseks
1. Loo arusaadav süsteem
Dokumendihalduse organiseerimisel loo süsteem, kus iga arve on kergesti leitav. Pea meeles, et lisaks arve numbrile on oluline ka võimalus leida saadetud arve üles kliendipõhiselt.
Automatiseerimine muudab protsessi oluliselt lihtsamaks. Sliptrees salvestuvad saadetud arved automaatselt ning leiad vajamineva arve hiljem kiiresti üles. Vajadusel saad lihtsa vaevaga koostada olemasolevast arvest kreeditarve.
2. Otsustusabi dokumendi valikul
Kui sinu ettevõte müüb kaupa või teenust peamiselt äriklientidele, kasuta arvet. Kui müüd läbi e-poe või füüsilise kaupluse eraklientidele ja kaup antakse üle kohe, on piisav ka kviitung. Siiski pead alati omama valmidust arve esitamiseks, juhul kui klient soovib kauba ettevõtte nimele osta.
3. Ole vigade parandamisel korrektne
Mis saab siis, kui teed arvel vea? Näiteks märkisid kliendi nime, aadressi või kauba hinna valesti?
Kui sa ei ole veel arvet välja saatnud, võid seda lihtsalt muuta. See on täiesti okei ja sellest ei juhtu midagi, kuna arve ei ole veel raamatupidamises arvele võetud.
Kui arve on juba kliendile saadetud, oleks korrektne vormistada kreeditarve. Samas, vahetevahel annab klient teada, et arvel on näiteks ettevõtte aadress või teenuse sisu vale ja palub andmeid muuta, enne kui ta selle enda raamatupidamisse sisse kannab või tasub. Sellisel juhul on tõenäoliselt lihtsam originaalarvet muuta. Seda siiski ainult eeldusel, et arve ei ole veel (sinu ega kliendi) raamatupidamises arvele võetud.
Raamatupidamislikult korrektne on muidugi alati vormistada ja saata kreeditarve.
4. Raamatupidamise dokumentide säilitamise nõue
Raamatupidamise seaduse § 12 järgi tuleb raamatupidamise algdokumente, sealhulgas arveid, säilitada vähemalt seitse aastat.
Dokumentide säilitamine peab võimaldama nende hilisemat lugemist ning need peavad olema kättesaadavad kontrolli korral, juhul kui näiteks EMTA peaks huvi tundma.
5. Arvesta 2027. aasta muudatusega
Alates 2027. aasta aprillist ei täideta enam käibedeklaratsiooni vormi. Selle asemel saadetakse Maksu- ja Tolliametile tehingute andmed, sealhulgas senise KMD INF lisa arvete andmed. Alla 1000-euroseid arveid ja eraisikutele väljastatud arveid ei pea ka edaspidi eraldi deklareerima. Täpsemalt kirjutame sellest käibemaksu ülevaates.
6. Kasuta kaasaegseid lahendusi
Erinevad arvete koostamise tarkvarad, nagu Sliptree, aitavad luua professionaalseid arveid kiiresti, tagades arve korrektsuse ja kauni välimuse.
Milline arveldamise tarkvara valida, sõltub ettevõtte suurusest ja vajadustest. Väiksemale ettevõttele võib sobida lihtsam tasuta arve saatmise platvorm, suuremad ettevõtted vajavad tõenäoliselt keerukamat integreeritud süsteemi.
Sliptree võimaldab koostada laia valikut arve dokumente ja kujundada need täielikult oma brändile vastavalt. Seejuures on dokumentide loomine äärmiselt lihtne ning ei nõua keerulist õppeprotsessi.
Kokkuvõte
Õige dokumenditüübi valik sõltub tehingu olemusest ja ajastusest. Valik mõjutab nii raamatupidamist kui ka käibemaksu arvestust.
Arve peab sisaldama kõiki kohustuslikke rekvisiite, olema õigesti nummerdatud ning käibemaks arvutatud vastavalt kehtivatele määradele. Vale või puudulik informatsioon võib kaasa tuua probleeme raamatupidamise või maksuarvestusega.
Pea meeles, et dokumentide haldamine nõuab süstemaatilist lähenemist. Automatiseerimine ja õige tarkvara kasutamine säästab aega ja aitab vältida vigu.
Ava kohe Sliptree konto ja koosta esimesed arved tasuta!
Korduma kippuvad küsimused
Mis saab siis, kui tegin arvel vea?
Kui arve ei ole veel kliendi raamatupidamisse sisse kantud, on võimalik seda lihtsalt muuta. Kui arve on aga juba kliendile väljastatud ning tema poolt sissekanne tehtud, tuleb saata kreeditarve. Sel juhul tuleb deklareerida nii esmane veaga arve kui ka kreeditarve.
Kuidas toimub käibemaksu arvestamine kreeditarve puhul?
Kreeditarve mõjutab müüja käivet ja käibemaksukohustust selles kuus, mil kreeditarve väljastatakse. Ostja peab vastavalt vähendama ka oma käibemaksu mahaarvamist.
Kui kaua pean arveid säilitama?
Raamatupidamise seadus nõuab arvete säilitamist vähemalt 7 aastat. Arveid võid säilitada nii digitaalses vormingus kui ka paberkandjal, kuid oluline on, et dokumendid oleksid kättesaadavad ja loetavad kogu säilitamisperioodi jooksul.
Kas ettemaksuarve korral ei pea kohe käibemaksu tasuma?
Käibemaksukohustus tekib ettemaksu laekumisel, mitte ettemaksuarve saatmisel. Kui ettemaks laekub, tuleb see käive deklareerida laekumise kuu käibedeklaratsioonis, ka siis, kui kaupa pole veel üle antud.